B100 - The Healthy Banking

- 1.28K Reseñas
- 3,8
- Descargas
- 500.000+
 Análisis de Mobxio
Cuando en casa hay gastos que varias personas necesitan tener presentes, suelo valorar más la claridad que una pantalla llena de herramientas. B100 - The Healthy Banking me parece interesante precisamente desde esa perspectiva: es una aplicación de finanzas pensada para llevar la relación bancaria al móvil, pero conviene entender bien qué puede aportar a un hogar y qué depende de que cada persona gestione su propia cuenta. No la trataría como una aplicación familiar con controles compartidos; su utilidad está en que cada usuario pueda organizar su actividad financiera desde su dispositivo.
Una rutina compartida, sin confundir las cuentas
Imaginemos una pareja que revisa los gastos de la compra, el transporte y las facturas al final de la semana. Tener la banca en el móvil puede hacer más sencillo consultar la propia actividad cuando llega el momento de hablar de presupuesto. En ese escenario, B100 puede servir como punto de partida para que cada persona revise sus movimientos y después coordine con la otra qué pagos quedan pendientes. La parte importante es mantener claro quién está mirando qué: una conversación doméstica no convierte automáticamente dos cuentas individuales en una cuenta común.
Ese límite también ayuda a evitar un malentendido frecuente con las aplicaciones financieras. Que una herramienta se use en una casa no significa que ofrezca perfiles para varias personas, permisos de acceso compartidos o supervisión de gastos de otros miembros. Yo la enfocaría como una aplicación bancaria personal que puede encajar en la organización del hogar, no como un panel central para administrar las finanzas de toda la familia.
En una situación cotidiana, por ejemplo, una persona puede comprobar desde su móvil si ya se ha realizado un pago y comentarlo con quien comparte los gastos. El hábito útil no es entregar el teléfono ni intercambiar credenciales, sino acordar cómo se registran y reparten los gastos comunes. Para quien necesita que varias personas vean y editen el mismo presupuesto en una herramienta compartida, una aplicación específica de presupuestos domésticos puede resultar más adecuada junto con sus cuentas bancarias habituales.
Qué aporta tener la banca en el móvil
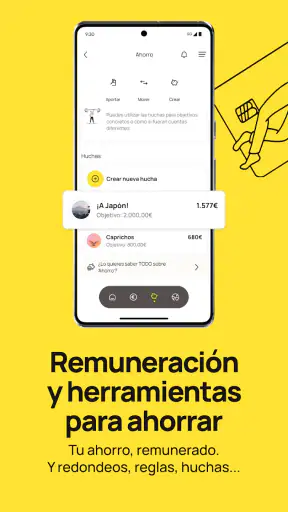
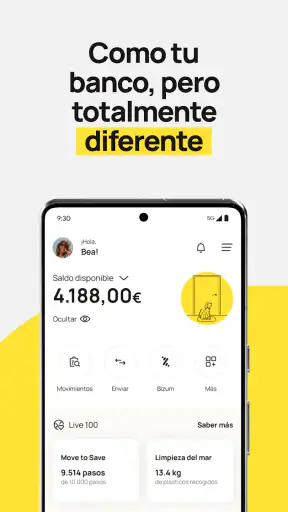
B100 pertenece a la categoría de finanzas y la desarrolla B100. The Healthy Project SA. Su propuesta se dirige a quien quiere gestionar su actividad bancaria desde una aplicación, con un enfoque propio y no simplemente como una copia visual de la banca tradicional. La aplicación es gratuita, tiene una valoración media de 3,8 basada en alrededor de 2.300 puntuaciones y supera las 500.000 instalaciones. Son referencias útiles para hacerse una idea de su presencia, aunque no sustituyen a comprobar si su manera de trabajar encaja con las necesidades de cada persona.
La versión actual es la 1.22.000 y funciona en dispositivos con Android 9 o posterior. La clasificación PEGI 3 indica una categoría de contenido apta para todos los públicos; no significa que un menor pueda o deba utilizar una cuenta bancaria sin la intervención y las decisiones de sus responsables. En la práctica, la edad apropiada para usar una aplicación de finanzas depende también de la cuenta, de las condiciones aplicables y del nivel de autonomía que la familia considere adecuado.
Configurar límites antes de compartir hábitos
Mi recomendación al empezar es separar dos conversaciones: primero, qué persona será titular y responsable de cada cuenta; después, qué información necesita conocer el resto del hogar para coordinarse. Esta distinción evita que la comodidad del móvil lleve a compartir claves o a dejar una sesión abierta en un dispositivo de uso común. La aplicación bancaria debe tratarse como un espacio personal, incluso cuando se utiliza para organizar gastos que afectan a varias personas.
Si varias personas usan el mismo teléfono o tableta, no asumiría que basta con cambiar de usuario en el sistema para mantener la banca protegida. Antes de instalarla en un equipo compartido, conviene revisar cómo se bloquea el dispositivo, quién puede acceder a sus notificaciones y si otras personas conocen el código de desbloqueo. También es sensato cerrar la sesión o proteger el acceso cuando se termina, en vez de dejar la aplicación disponible para cualquiera que coja el móvil.
Un detalle práctico que suele pasarse por alto es acordar qué se comparte verbalmente y qué no. Para dividir una factura, quizá baste con comentar el importe y la fecha; no hace falta enseñar toda la actividad de la cuenta. Esta forma de coordinación conserva la privacidad y reduce la posibilidad de que un familiar interprete un movimiento fuera de contexto. Si la prioridad es conceder a otra persona acceso formal a una cuenta, hay que resolverlo mediante las opciones bancarias correspondientes, no mediante el intercambio informal del teléfono.
Coordinar gastos sin convertir la app en un libro común
La organización de gastos compartidos funciona mejor cuando hay un método estable. En casa, se puede decidir que quien realiza una compra anote cuánto corresponde a cada persona y que la otra lo revise en un momento acordado. B100 puede formar parte de esa rutina como lugar donde cada usuario consulta su propia actividad; el reparto puede llevarse en una conversación, una hoja de cálculo o una herramienta de presupuesto compartido, según lo que resulte cómodo.
El matiz es importante: consultar movimientos bancarios no equivale a disponer de un presupuesto conjunto con categorías, objetivos comunes o permisos para varios usuarios. Si buscas precisamente esas funciones, no conviene elegir una aplicación bancaria suponiendo que sustituirá a una herramienta diseñada para administrar gastos compartidos. En cambio, si el objetivo es que cada adulto gestione su relación bancaria y se coordine de manera sencilla con los demás, separar las cuentas puede ser una ventaja: cada cual conserva la responsabilidad de sus operaciones.
También ayuda fijar una rutina de revisión breve, en lugar de mirar la cuenta cada vez que aparece una notificación o surge una duda. Por ejemplo, quienes comparten gastos pueden revisar una vez por semana los pagos que deben cuadrar y dejar para cada titular la comprobación detallada de su propia actividad. Ese acuerdo evita que la conversación financiera se convierta en una vigilancia mutua y hace más fácil detectar un gasto olvidado sin pedir acceso al móvil de otra persona.
Edad, privacidad y confianza en casa
La clasificación PEGI 3 puede tranquilizar a quien solo está mirando la etiqueta de contenido, pero yo no la usaría como criterio único para decidir si un niño debe tener acceso a una aplicación bancaria. Una app de finanzas requiere entender la privacidad, la responsabilidad y el efecto de las operaciones. Si un adolescente participa en la organización del dinero doméstico, puede ser más prudente hablar de conceptos generales o revisar juntos el presupuesto, sin darle por ello acceso a la cuenta de otra persona.
Para adultos que comparten vivienda, la confianza tampoco debería confundirse con acceso ilimitado. Una pareja puede acordar quién paga cada recibo y cómo se compensan los gastos, manteniendo separados los datos de sus cuentas. Con familiares mayores, puede ser útil ayudar a instalar y entender la aplicación, pero es mejor que el titular conserve el control del dispositivo y de sus credenciales. En todos estos casos, la conversación sobre límites es parte de una buena gestión, no un obstáculo para colaborar.
La aplicación se publicó el 16 de febrero de 2024, así que no lleva tantos años en el mercado como algunos servicios bancarios veteranos. Para mí, eso no es un motivo automático para descartarla, pero sí una razón para que quien depende de funciones bancarias muy concretas compruebe antes que puede realizar sus tareas habituales con comodidad. La valoración media ofrece una señal general de experiencia de usuarios, no una garantía de que cada flujo de trabajo o necesidad familiar vaya a quedar cubierto.
Para quién encaja y cuándo elegir otra opción
Yo la consideraría si buscas una aplicación bancaria móvil para tu uso personal y quieres incorporarla a una rutina doméstica donde cada adulto conserva su propio acceso. También puede encajar si te resulta natural coordinar pagos hablando con las otras personas, en lugar de necesitar una plataforma que consolide automáticamente las cuentas del grupo. La descarga gratuita facilita probar si la experiencia te resulta cómoda, siempre tomando las decisiones financieras con la misma prudencia que usarías en cualquier banco.
En cambio, elegiría otra solución si el requisito principal es que varias personas administren un único presupuesto compartido desde perfiles distintos, si necesitas controles familiares específicos o si un menor debe operar con permisos ajustados. También conviene comparar alternativas si ya tienes una relación bancaria que te resuelve bien pagos, consultas y organización, y no buscas cambiar de hábitos. En una aplicación de este tipo, la comodidad diaria importa más que una presentación atractiva: si revisar la cuenta o coordinar un gasto exige demasiados pasos, la rutina no se mantendrá.
Mi consejo concreto es probar primero el uso individual que realmente necesitas y, en paralelo, acordar en casa una regla sencilla para los gastos comunes: quién los paga, cómo se comunica el importe y cuándo se hace el ajuste. Así podrás valorar B100 por su papel como aplicación financiera personal, sin atribuirle funciones de cuenta familiar que no conviene dar por sentadas. La mejor elección para un hogar es la que combina acceso bancario práctico con límites de privacidad claros.
Mi veredicto para un hogar
B100 - The Healthy Banking puede tener sentido dentro de una casa cuando se entiende como una herramienta individual que acompaña la coordinación entre personas, no como un administrador compartido de las finanzas familiares. Su enfoque móvil y su disponibilidad gratuita hacen razonable que la valore quien busca otra forma de gestionar la banca cotidiana. Aun así, la elección depende de lo que necesites revisar y de cuánto quieras compartir con los demás.
Yo la recomendaría a adultos que desean manejar su propia actividad financiera desde el teléfono y pueden mantener acuerdos domésticos claros por fuera de la cuenta. No la escogería como solución única para presupuestos familiares colaborativos, acceso de menores o supervisión entre varios titulares. Con esa expectativa bien ajustada, es más fácil decidir si merece un lugar en tu rutina: prueba primero tus tareas bancarias habituales, protege el acceso y mantén la coordinación de la casa separada de las credenciales personales.
Preguntas frecuentes sobre B100 - The Healthy Banking
¿Qué es B100 - The Healthy Banking y cómo funciona?
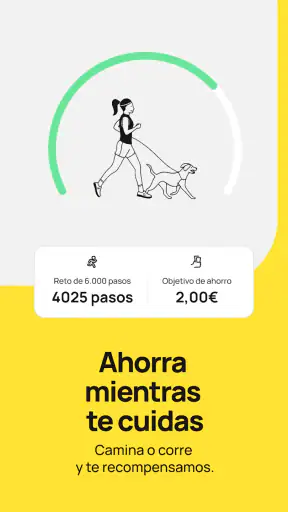
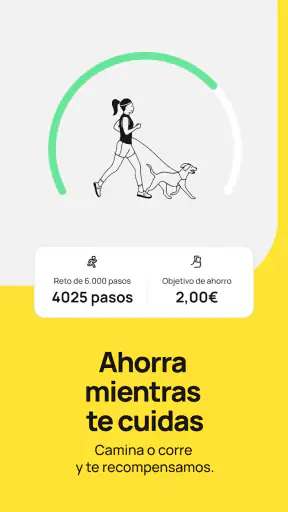
B100 es una propuesta de banca digital que combina servicios financieros con funciones relacionadas con el bienestar. Desde la aplicación puedes consultar y gestionar tus productos, revisar movimientos y realizar operaciones bancarias habituales, según las opciones disponibles para tu cuenta. También ofrece herramientas que vinculan determinados hábitos saludables con recompensas o beneficios. Antes de descargarla, conviene comprobar qué servicios están disponibles en tu país y qué condiciones se aplican.
¿Quién puede abrir una cuenta en B100 y qué documentación se necesita?
La posibilidad de registrarte depende de los requisitos de elegibilidad y residencia establecidos por B100. Durante el alta, normalmente tendrás que facilitar datos personales y verificar tu identidad mediante el proceso indicado en la aplicación; podrían pedirte un documento identificativo y otros datos para cumplir con las normas financieras. Revisa los requisitos vigentes antes de empezar, porque la edad mínima, la documentación aceptada y la disponibilidad pueden variar.
¿La aplicación B100 es gratuita o cobra comisiones?
Descargar la aplicación no necesariamente implica que todos los servicios bancarios asociados sean gratuitos. Las tarifas, posibles comisiones, límites de uso y condiciones dependen de los productos que contrates y de las operaciones que realices. Antes de abrir una cuenta o solicitar una tarjeta, consulta la información contractual y el tarifario oficial de B100. Así podrás saber con claridad si hay costes por servicios concretos, operaciones o gestiones.
¿Cómo funcionan las funciones de bienestar y las recompensas de B100?
B100 integra iniciativas que relacionan la actividad o los hábitos saludables con beneficios financieros, aunque las funciones concretas y sus condiciones pueden cambiar. La aplicación puede requerir permisos o datos de servicios compatibles para registrar determinadas actividades. Antes de activarlas, revisa qué información se recopila, cómo se calcula una recompensa, si existen límites y qué requisitos debes cumplir para obtenerla. No des por hecho que toda actividad genera un beneficio automático.
¿Es seguro usar B100 para gestionar mi dinero y mis datos personales?
Como con cualquier aplicación bancaria, es importante proteger el acceso con una contraseña segura y mantener actualizado el sistema operativo y la app. B100 puede emplear medidas de verificación y seguridad para gestionar cuentas, pero debes consultar sus políticas oficiales para conocer cómo protege los datos y qué opciones de autenticación ofrece. Descárgala únicamente desde una tienda oficial, evita compartir códigos de acceso y contacta con el soporte si detectas movimientos o actividad inusual.
Lo mejor de B100 - The Healthy Banking
Aspectos que debes tener en cuenta sobre B100 - The Healthy Banking